Praha 30. září 2026 (PROTEXT) - Spořicí účet přestává stačit, chuť na volatilitu akciových trhů chybí. Mezi obojím leží investice do úvěrů zajištěných nemovitostmi. Pod zajištěním nemovitostí se však skrývají dvě zásadně odlišné pozice - a rozdíl mezi nimi neurčuje nabízený výnos, ale postavení investora ve chvíli, kdy se investice dostává do problémů.
Vztah Čechů k nemovitostem je dlouhodobě nadstandardní. Řekne-li se investice, většině lidí se vybaví byt, dům nebo developerský projekt. Právě v tomto pohledu ovšem vzniká méně zřejmý problém. Značná část drobných investorů dnes hledá konzervativnější alternativu ke spořicímu účtu a přitom nevědomky přebírá podnikatelské riziko developera.
Navenek přitom mohou dvě nabídky působit takřka totožně. Obě slibují přibližně 8 % ročně, obě pracují s nemovitostmi, obě používají pojmy jako zajištění a LTV. Ve skutečnosti jde o dvě odlišná postavení ve struktuře věřitelů - a odlišnou míru rizika.
Není nemovitost jako nemovitost
V posledních letech se mezi drobnými investory rozšířily developerské dluhopisy a crowdfundingové projekty. Jejich princip je jednoduchý: investor poskytne prostředky developerovi, který za ně teprve realizuje bytový dům či rezidenční projekt.
Na papíře taková investice působí bezpečně. Developer deklaruje například LTV 70 %, neboť projekt má mít po dokončení hodnotu 200 milionů korun proti dluhu 140 milionů. Rozhodující je zde slovní spojení po dokončení. Ukazatel LTV se totiž vztahuje k hodnotě, která zatím neexistuje.
Situace se změní, jakmile se výstavba zpozdí, zdraží vstupy, zadrhne povolovací proces nebo oslabí poptávka. Investici v takovém okamžiku nezajišťuje dokončená nemovitost za 200 milionů, ale rozestavěný objekt, jehož tržní hodnota může být zlomkem původního odhadu. Deklarované LTV 70 % se za těchto okolností může fakticky přiblížit ke 100 % i výše.
Nejde o čistě teoretickou úvahu. Česká média opakovaně popsala případy investorů, kteří prostřednictvím crowdfundingových developerských platforem financovali projekty, u nichž následně došlo k odkladům splatnosti, pozastavení výplat či insolvenci projektových společností. Samotná přítomnost slova „nemovitost" v nabídce tedy není zárukou návratnosti. Podstatné je, co konkrétně investor financuje a v jaké fázi.
Zástava v prvním pořadí versus mezanin
V investování platí zásada, které se v marketingových materiálech dostává jen omezené pozornosti: určující není výše výnosu, nýbrž pořadí uspokojení pohledávek.
Uveďme to na nemovitosti v hodnotě deseti milionů korun.
Varianta A - úvěr se zástavním právem v prvním pořadí. Hodnota nemovitosti činí 10 milionů korun, výše úvěru 5 milionů, LTV 50 %, investor je v prvním pořadí. I při nuceném prodeji za sedm milionů, tedy o 30 % pod odhadem, se investor ze svých pěti milionů uspokojí přednostně a v plné výši. Aby se pokles ceny dotkl jeho jistiny, musel by být mimořádně hluboký.
Varianta B - mezaninové financování. Tentýž projekt, avšak s odlišnou kapitálovou strukturou: seniorní banka poskytuje 7 milionů, mezaninový investor 2 miliony, vlastní kapitál developera představuje 1 milion. Klesne-li hodnota o stejných 30 %, výtěžek prodeje ve výši sedmi milionů uspokojí přednostně seniorní banku. Na mezaninového investora zbývá pouze případný přebytek, který za tohoto scénáře prakticky nevzniká, přestože formálně rovněž „investoval do nemovitosti".
| Parametr | Úvěr se zástavou v 1. pořadí | Developerský dluhopis / mezanin |
| Předmět financování | Již existující nemovitost | Budoucí zisk projektu |
| Zajištění | Zástavní právo v 1. pořadí | Zpravidla podřízené nebo bez zajištění |
| Základ pro výpočet LTV | Aktuální hodnota existující nemovitosti | Odhadovaná budoucí hodnota projektu |
| Postavení při potížích | Přednostní věřitel | Podřízený věřitel |
| Při růstu cen nemovitostí | Sjednaný úrok | Sjednaný úrok |
| Při mimořádném úspěchu projektu | Sjednaný úrok | Sjednaný úrok |
| Při selhání projektu | Krytí zástavou nemovitosti | Podnikatelské riziko projektu |
Zástava v prvním pořadí chrání investora před poklesem hodnoty nemovitosti. Mezaninové financování naproti tomu chrání především seniorního věřitele a developera. Jde o rozdíl, který z prezentací zpravidla nevyplyne, přestože je pro výsledek určující.
Úrok je závazek, dividenda nikoli
Podstatnější rozdíl leží v samotné povaze investice.
Vytvoří-li společnost zisk, nemůže její vedení rozhodnout, že v daném období neuhradí úroky z úvěru. Úrok je smluvním závazkem. Dividenda je oproti tomu odměnou pro vlastníky, kterou společnost vyplatit může, avšak nemusí.
Obchodní právo prakticky ve všech jurisdikcích určuje pořadí, v němž ze společnosti v obtížích odcházejí prostředky: nejprve stát, zaměstnanci, dodavatelé a věřitelé, teprve zbývající část si rozdělují akcionáři. Věřitel stojí blízko počátku této posloupnosti, akcionář na jejím konci.
Dvě investice se shodným výnosem proto mohou nést zcela odlišné riziko. Ze stejného důvodu ani dividendové ETF není tak konzervativním protějškem dluhopisu, jak se může zdát: dividenda je tím, co společnost vyplácí až po vypořádání ostatních závazků, zatímco úrok patří mezi závazky, jež musí uhradit předtím.
Investor do developerského projektu tak nezřídka podstupuje podnikatelské riziko developera, aniž se podílí na jeho zisku. Neuspěje-li projekt, nese ztrátu developer i investor. Vydělá-li projekt výrazně více, než se předpokládalo, připadne mimořádný zisk developerovi, zatímco investor obdrží pouze sjednaný kupon, který činí reálně osm až deset procent. Výsledkem je riziko blížící se akciové investici při výnosu na úrovni dluhového financování.
Co na to státní dluhopisy?
Tři a půl procentního bodu, ve skutečnosti stovky tisíc korun
Sílu složeného úročení řada investorů podceňuje. Rozdíl mezi 4,5 a 8 % působí nevýznamně, v čase však nabývá zcela jiného rozměru.
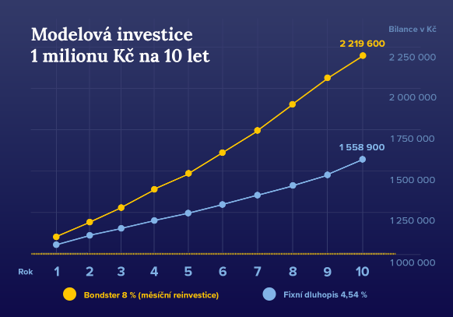
Aktuální fixní Dluhopis Republiky pro občany nese v průměru 4,54 % ročně do splatnosti, přičemž v prvních letech činí sazba reálně 3,5 % a nejvyšší výnos je připisován až v závěru pětiletého období. Výše zmíněné nemovitostní úvěry s reálným zajištěním, nacházející se na investiční platformě Bondster nabízí sazbu v řádu osmi procent ročně, splátky jistiny i úroků přicházejí měsíčně a lze je průběžně reinvestovat. Právě měsíční reinvestice zvyšuje efektivní sazbu z osmi na přibližně 8,3 % ročně a umožňuje, aby se úročil i připsaný výnos podstatně dříve než u dluhopisu s roční frekvencí.
Na modelové investici jednoho milionu korun vypadá rozdíl následovně:
| Rok | Fixní dluhopis 4,54 % | Bondster 8 % (měsíční reinvestice) | Rozdíl |
| 1 | 1 045 400 Kč | 1 083 000 Kč | 37 600 Kč |
| 2 | 1 092 900 Kč | 1 172 900 Kč | 80 000 Kč |
| 3 | 1 142 500 Kč | 1 270 200 Kč | 127 700 Kč |
| 4 | 1 194 300 Kč | 1 375 700 Kč | 181 400 Kč |
| 5 | 1 248 600 Kč | 1 489 800 Kč | 241 200 Kč |
| 6 | 1 305 300 Kč | 1 613 500 Kč | 308 200 Kč |
| 7 | 1 364 500 Kč | 1 747 400 Kč | 382 900 Kč |
| 8 | 1 426 500 Kč | 1 892 500 Kč | 466 000 Kč |
| 9 | 1 491 200 Kč | 2 049 500 Kč | 558 300 Kč |
| 10 | 1 558 900 Kč | 2 219 600 Kč | 660 700 Kč |
Zdroj: Bondster.cz
Ilustrativní výpočet za předpokladu neměnných sazeb a plné reinvestice po celé období. Nezohledňuje zdanění výnosů ani inflaci; obě investice podléhají vlastnímu daňovému režimu.
Po deseti letech představuje rozdíl přibližně 660 tisíc korun, tedy dvě třetiny původní investice. Jde o částku, která podstatně mění celkový výsledek - a vzniká pouhým rozdílem tří a půl procentního bodu ročně.
Investor nemusí být developerem
Právě zde nabývá smyslu cesta investice se zajištěním nemovitostí se zapsanou zástavou v katastru nemovitostí v prvním pořadí. Investor nemusí spekulovat na to, zda developer prodá poslední byty, zda stihne kolaudaci a zda trh nemovitostí v následujících letech poroste. Může financovat úvěry kryté konkrétními, již existujícími nemovitostmi, u nichž zná LTV i pořadí zástavy a vybírá podle vlastního rizikového profilu.
Ilustrativní úvěr tohoto typu:
- Rodinný dům oceněný na 13,5 milionu korun
- Výše úvěru 8,5 milionu korun
- LTV 63 %
- Zástavní právo v prvním pořadí
Investor v tomto případě financuje pouze menší část hodnoty existující nemovitosti a nachází se v přednostním postavení. Nefinancuje příslib budoucího projektu, ale dluh, jehož splácení je smluvním závazkem.
Každá investiční varianta nese své riziko, stejně tak investice do státních dluhopisů, do developerských projektů, i do nemovitostních úvěrů.
Dlužník (i stát) může přestat splácet. Příkladem může být Argentina v roce 2020, Řecko v roce 2012 nebo Rusko v roce 2022. V případě nemovitostních úvěrů je rizikem zejména vymáhání a případné zpeněžení zástavy vyžadující čas. Rozdíl tedy spočívá v povaze rizika a způsobu jeho krytí: u úvěrů se zástavou v prvním pořadí stojí proti pohledávce konkrétní, aktuálně existující nemovitost, u developerských projektů úspěch dosud nerealizované výstavby, a u státu budoucí příslib splacení úroku.
Ve chvíli, kdy investoři hledají rozumný poměr mezi výnosem a ochranou kapitálu, může být cesta zajištěných úvěrů relevantnější, než se na první pohled zdá.
Zdroj: Bondster Marketplace
ČTK Connect ke zprávě vydává obrazovou přílohu, která je k dispozici na adrese https://www.protext.cz/zpravy/59404.